
MBMINVESTIGASI.COM, Jakarta – DPN Peduli Nusantara Tunggal jakarta yang konsen di bidang advokasi kebijakan publik menyikapi tentang permasalahan birokrasi dalam pendaftaran Pajak Bumi dan Bangunan (PBB-P2) bagi warga kelurahan kebon kosong kecamatan kemayoran jakarta pusat sebagai penerima manfaat Musrenbang di era Daerah Khusus Jakarta (DKJ) menunjukkan adanya kesenjangan (gap) antara niat baik kebijakan fiskal daerah dengan realisasi keadilan di lapangan.
Meskipun secara regulasi Pemprov DKI Jakarta telah menerbitkan kebijakan insentif seperti Keputusan Gubernur No. 339 Tahun 2026 untuk pembebasan PBB 100% (NJOP di bawah Rp2 Miliar), kerumitan proses pendaftaran administratif justru menjadi barikade hukum yang menyulitkan kelompok rentan.
Berikut ini adalah analisis komprehensif kasus ini dari sudut pandang Hukum Publik, Hukum Tata Negara (HTN), Teori Ulpianus, hingga korelasinya dengan UU No. 1 Tahun 2023 tentang KUHP Nasional (KUHP 2023) :
1. Perspektif Hukum Publik & Hukum Tata Negara (HTN)
Dalam ranah Hukum Publik (yang mengatur hubungan negara dengan warga negara demi kepentingan umum) serta Hukum Tata Negara dan Hukum Administrasi Negara (HAN), terdapat beberapa prinsip yang tercederai :
Asas Kebijakan Desentralisasi Fiskal :
1. Penyerahan wewenang PBB-P2 ke daerah (sejak UU PDRD hingga UU HKPD) bertujuan agar pemerintah daerah dapat mengelola pendapatan secara efisien sekaligus melayani masyarakat dengan lebih responsif.
2. Ketika proses pendaftaran dipersulit, esensi desentralisasi yang mendekatkan pelayanan kepada masyarakat justru gagal.
Maladministrasi dan Asas-Asas Umum Pemerintahan yang Baik (AAUPB) :
1. Warga penerima manfaat Musrenbang secara legal-rasional telah diakui oleh daerah sebagai kelompok yang berhak menerima intervensi kesejahteraan.
2. Mempersulit mereka dalam validasi data (misalnya sinkronisasi NIK atau Pajak Online) melanggar Asas Kecermatan, Asas Kepastian Hukum, dan Asas Pelayanan yang Layak.
3. Negara / Daerah memposisikan diri secara vertikal-otoritatif, bukan melayani.
2. Perspektif Teori Keadilan Ulpianus
Ahli hukum Romawi, Domitius Ulpianus, terkenal dengan doktrin dasar hukumnya :
“Honeste vivere, alterum non laedere, suum cuique tribuere” (Hidup terhormat, tidak merugikan orang lain, dan memberikan kepada setiap orang apa yang menjadi haknya).
Suum Cuique Tribuere (Memberikan Haknya) :
1. Penerima manfaat Musrenbang secara hakiki berhak mendapatkan keringanan atau pembebasan beban pajak.
2. Jika sistem birokrasi pendaftaran PBB era DKJ membuat mereka “tereliminasi” dari hak tersebut karena kendala teknis atau syarat yang tidak masuk akal, maka pemerintah daerah telah gagal menegakkan prinsip keadilan dasar ini.
Hukum Publik dalam Pandangan Ulpianus :
1. Ulpianus mendefinisikan hukum publik sebagai hukum yang berkenaan dengan kesejahteraan negara Romawi (ad statum rei Romanae spectat).
2. Baginya, hukum publik harus menjaga keseimbangan kepentingan umum.
3. Menyulitkan masyarakat miskin/penerima Musrenbang bertentangan dengan fungsi hukum publik untuk menyejahterakan masyarakat.
3. Korelasi dan Refleksi Dimata KUHP 2023 (UU No. 1 Tahun 2023)
Meskipun KUHP adalah ranah hukum pidana materiil, KUHP 2023 (UU No. 1 Tahun 2023) membawa pergeseran paradigma keadilan yang sejalan dengan kritik birokrasi ini :
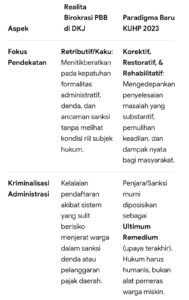
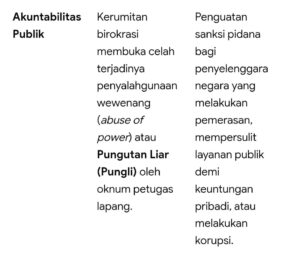
Arthur Noija berpendapat bahwa, secara normatif-filosofis, menyulitkan pendaftaran warga berpenghasilan rendah penerima manfaat Musrenbang untuk memperoleh insentif PBB di era DKJ adalah bentuk cedera hukum publik. Negara terkesan memberikan hak dengan tangan kanan (melalui program kesejahteraan), namun merebutnya kembali dengan tangan kiri (melalui rumitnya birokrasi pemungutan pajak).
* Semangat humanis dari KUHP 2023 dan doktrin Ulpianus menuntut agar hukum administrasi daerah segera bertransformasi menjadi smart governance yang inklusif dan memihak pada keadilan substantif warga negara. (Arthur Noija SH MH)